Nhân viên bán hàng trực tiếp tiếp xúc với khách hàng, đơn hàng, hàng hóa và chính sách giá. Khi doanh thu không tương xứng với lượng hàng, xuất hiện giao dịch ngoài hệ thống hoặc tồn kho liên tục sai lệch, kiểm tra nhân viên bán hàng giúp doanh nghiệp xác định vấn đề dựa trên dữ liệu thực tế. Thám tử Duy Long hỗ trợ xác minh theo từng nghi vấn cụ thể, giúp doanh nghiệp khoanh vùng nguyên nhân trước khi đưa ra quyết định xử lý nhân sự.
Khi nào doanh nghiệp nên kiểm tra nhân viên bán hàng?
Một tháng doanh số thấp hay một đơn hàng sai chưa đủ để nghi ngờ nhân viên. Vấn đề đáng chú ý hơn là các sai lệch lặp lại giữa báo cáo, hàng hóa, doanh thu và hoạt động bán hàng thực tế. Doanh nghiệp nên bắt đầu từ dấu hiệu cụ thể thay vì kiểm tra nhân sự một cách dàn trải.
Doanh thu không khớp với lượng hàng đã bán
Hàng được xuất đều nhưng doanh thu ghi nhận thấp bất thường là tình huống cần đối chiếu.
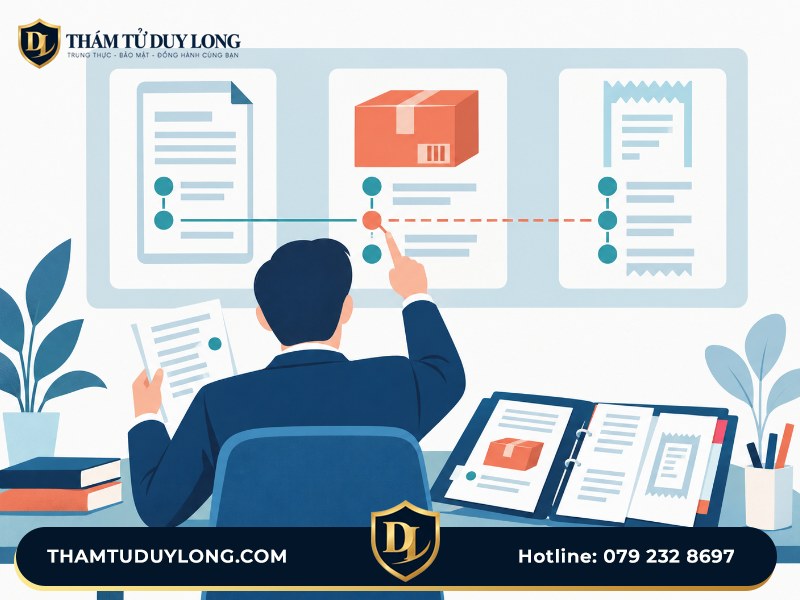
Doanh nghiệp nên kiểm tra đơn hàng, hóa đơn, tồn kho và giao dịch thực tế để xác định tiền hoặc hàng bắt đầu chênh lệch từ đâu.
Nếu vấn đề liên quan trực tiếp đến tài sản, xác minh nhân viên ăn cắp giúp tập trung vào nghi vấn chiếm giữ tiền, hàng hóa hoặc tài sản thuộc doanh nghiệp.
Nhân viên có dấu hiệu bán hàng ngoài hệ thống
Một số giao dịch có thể không được nhập vào CRM, hóa đơn hoặc hệ thống quản lý bán hàng. Khách mua vẫn nhận được sản phẩm nhưng doanh nghiệp không ghi nhận doanh thu tương ứng. Xác minh bán hàng ngoài hệ thống phù hợp khi cần làm rõ hàng hóa có đang được bán qua kênh ngoài quy định hay không.
Sai lệch hàng hóa xuất hiện nhiều lần
Chênh lệch tồn kho không đồng nghĩa nhân viên bán hàng đã lấy hàng. Nguyên nhân có thể nằm ở kho, vận chuyển, bàn giao hoặc khâu bán. Khi lượng hàng thiếu hụt lặp lại và chưa xác định được điểm phát sinh, điều tra thất thoát nội bộ giúp mở rộng việc xác minh sang các mắt xích có liên quan.
|
Dấu hiệu phát hiện |
Dữ liệu nên đối chiếu |
Vấn đề cần xác định |
|---|---|---|
|
Doanh thu thấp bất thường |
Hóa đơn, đơn hàng |
Có giao dịch chưa ghi nhận không |
|
Hàng hóa bị thiếu |
Xuất – nhập – tồn |
Hàng bắt đầu thiếu ở đâu |
|
Giá bán không đúng |
Bảng giá, hóa đơn |
Có tự ý thay đổi giá không |
|
Thanh toán bất thường |
Phiếu thu, giao dịch |
Tiền có đi đúng kênh không |
|
Đại lý phản ánh sai lệch |
Đơn hàng, giao nhận |
Vấn đề thuộc nhân viên hay đại lý |
Kiểm tra nhân viên bán hàng cần xác minh những gì?
Mục tiêu kiểm tra không phải thu thập càng nhiều thông tin càng tốt. Doanh nghiệp cần xác định chính xác câu hỏi đang muốn giải đáp. Từ đó, dữ liệu được tập trung vào hoạt động bán hàng, phân phối, giao nhận hoặc những giao dịch liên quan trực tiếp đến công việc.
Chính sách giá và chiết khấu có được tuân thủ không?
Doanh nghiệp có thể đối chiếu bảng giá, mức chiết khấu được phép với giá thực tế khách hàng thanh toán.
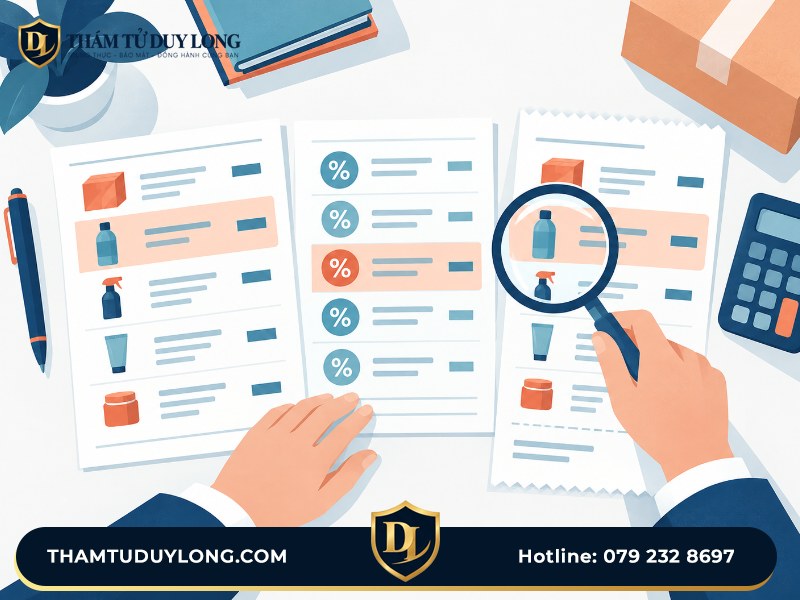
Nếu nhân viên thường xuyên tự thay đổi giá hoặc bán sang khu vực không phụ trách, vấn đề có thể liên quan đến điều tra gian lận phân phối thay vì chỉ là sai sót bán hàng thông thường.
Hàng hóa được đưa đến đúng khách hàng không?
Thông tin xuất kho cần được đối chiếu với đơn đặt hàng, người nhận và điểm giao thực tế. Trường hợp hàng đã xuất nhưng không đến đúng điểm bán hoặc thường xuyên biến mất trong quá trình luân chuyển có thể cần điều tra rò rỉ hàng hóa để xác định khâu phát sinh bất thường.
Đại lý có liên quan đến sai phạm không?
Không phải mọi bất thường trong bán hàng đều xuất phát từ nhân viên nội bộ. Một đại lý có thể trộn hàng không rõ nguồn gốc, bán sản phẩm khác dưới danh nghĩa thương hiệu hoặc phối hợp với cá nhân bên trong hệ thống. Khi nghi vấn nằm ở điểm phân phối, điều tra đại lý bán hàng giả giúp tách vấn đề đại lý khỏi trách nhiệm của nhân viên.
Làm sao xác định đúng nguyên nhân trước khi xử lý nhân viên?
Một dữ kiện riêng lẻ rất dễ dẫn đến nhận định sai. Doanh nghiệp nên đối chiếu dữ liệu nội bộ với hoạt động thực tế và tìm mối liên hệ giữa các sai lệch. Chỉ khi những dấu hiệu có tính lặp lại, phạm vi xác minh mới cần mở rộng.
Bắt đầu từ điểm bất thường cụ thể
Thay vì đặt câu hỏi chung như “nhân viên này có gian lận không?”, doanh nghiệp nên xác định vấn đề cụ thể: đơn nào không được ghi nhận, hàng thiếu từ thời điểm nào, mức giá nào bị thay đổi hoặc khách hàng nào thanh toán ngoài hệ thống.
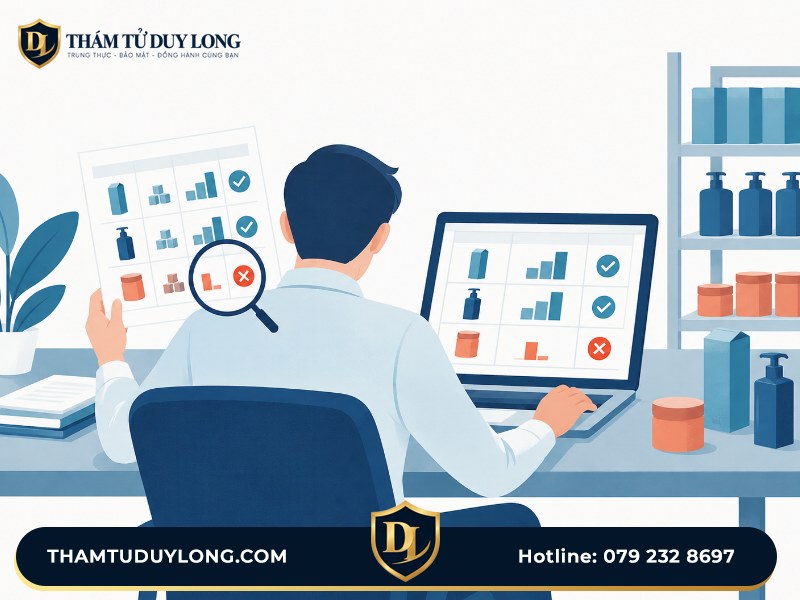
Cách đặt vấn đề này giúp phạm vi kiểm tra tập trung và hạn chế thu thập thông tin không phục vụ trực tiếp cho vụ việc.
Đối chiếu dữ liệu trước và sau giao dịch
Có thể so sánh đơn đặt hàng, xuất kho, giao nhận, hóa đơn và thanh toán. Ví dụ, nếu 50 sản phẩm được xuất nhưng hệ thống chỉ ghi nhận 40 sản phẩm đã bán, phần chênh lệch 10 sản phẩm chính là dữ kiện cần tiếp tục làm rõ.
Đây là cách tiếp cận hiệu quả hơn việc chỉ dựa vào cảm nhận rằng một nhân viên “có biểu hiện đáng ngờ”.
Mở rộng khi vấn đề liên quan nhiều bộ phận
Nếu sai lệch xuất hiện đồng thời ở bán hàng, kho, giao nhận hoặc đại lý, kiểm tra một nhân viên sẽ không đủ để tìm nguyên nhân. Phạm vi thám tử điều tra doanh nghiệp phù hợp hơn khi doanh nghiệp cần đối chiếu nhiều mắt xích và xác định mối liên hệ giữa các bên.
Doanh nghiệp có thể chuẩn bị trước các dữ liệu:
- Báo cáo doanh số của nhân viên.
- Danh sách đơn hàng cần kiểm tra.
- Chính sách giá và chiết khấu.
- Số liệu xuất – nhập – tồn.
- Thông tin giao nhận hàng hóa.
- Phản ánh cụ thể từ khách hàng hoặc đại lý.
Các dữ liệu này giúp thu hẹp phạm vi xác minh và tránh kiểm tra những nội dung không liên quan.
Chi phí kiểm tra nhân viên bán hàng được tính thế nào?
Không phải mọi yêu cầu kiểm tra đều có cùng khối lượng công việc. Một nhân viên làm tại điểm bán cố định khác với nhân viên thường xuyên di chuyển qua nhiều địa bàn. Vì vậy, báo giá cần dựa trên phạm vi xác minh thực tế thay vì áp dụng một mức phí chung.
Phạm vi kiểm tra ảnh hưởng đến chi phí ra sao?
Số lượng nhân viên, địa điểm, thời gian và nội dung cần làm rõ đều ảnh hưởng đến khối lượng công việc. Trường hợp chỉ cần xác minh một điểm bán thường có phạm vi khác với việc kiểm tra cả chuỗi phân phối.
Trường hợp nào cần đánh giá riêng?
Những vụ việc liên quan nhiều nhân sự, nhiều tỉnh thành, nhiều đại lý hoặc cần đối chiếu hoạt động trong thời gian dài cần được đánh giá riêng. Doanh nghiệp nên mô tả nghi vấn ban đầu để xác định phạm vi cần thiết trước.
Doanh nghiệp cần cung cấp gì để nhận báo giá?
Thông tin cơ bản gồm số nhân viên cần kiểm tra, khu vực hoạt động, lịch làm việc, vấn đề đang nghi ngờ và dữ liệu doanh nghiệp đã có. Không cần cung cấp những thông tin nội bộ không liên quan trực tiếp đến mục tiêu xác minh.
|
Nhu cầu kiểm tra |
Cách xác định giá |
|---|---|
|
Một nhân viên tại điểm cố định |
Theo thời gian và địa bàn |
|
Nhân viên thường xuyên di chuyển |
Theo lịch trình thực tế |
|
Nhiều nhân viên |
Theo số lượng và phạm vi |
|
Liên quan đại lý, kho, giao nhận |
Đánh giá theo số mắt xích cần xác minh |
|
Vụ việc có dấu hiệu thất thoát |
Xác định sau khi tiếp nhận thông tin |
Mức phí cụ thể cần được xác định theo từng vụ việc. Doanh nghiệp có thể liên hệ Thám tử Duy Long, cung cấp phạm vi và dấu hiệu đang cần làm rõ để nhận báo giá phù hợp.
Những vấn đề thường gặp khi kiểm tra nhân viên bán hàng
Kiểm tra nhân viên cần dựa trên mục tiêu cụ thể và dữ kiện liên quan đến công việc. Doanh nghiệp cũng nên phân biệt giữa sai sót nghiệp vụ, vi phạm nội quy và dấu hiệu cần xác minh sâu hơn để tránh đưa ra kết luận quá sớm.
Có nên kiểm tra toàn bộ đội ngũ bán hàng không?
Không phải trường hợp nào cũng cần. Nên bắt đầu từ giao dịch, điểm bán hoặc nhân viên có dữ liệu bất thường. Nếu vấn đề xuất hiện ở nhiều bộ phận, phạm vi mới cần được mở rộng.
Một lần bán sai giá có phải gian lận không?
Không thể kết luận từ một giao dịch. Cần kiểm tra quyền giảm giá, chính sách bán hàng và dữ liệu liên quan để phân biệt sai sót nghiệp vụ với hành vi có chủ đích.
Kết quả kiểm tra có thể dùng để làm gì?
Kết quả giúp doanh nghiệp có thêm dữ liệu để đánh giá tình huống thực tế. Tùy tính chất vụ việc, doanh nghiệp có thể sử dụng thông tin để điều chỉnh quản lý, kiểm tra sâu hơn hoặc tìm tư vấn chuyên môn phù hợp trước khi xử lý.
Kiểm tra đúng điểm bất thường cùng Thám tử Duy Long
Kiểm tra nhân viên bán hàng có giá trị khi doanh nghiệp biết chính xác mình đang cần làm rõ điều gì. Thay vì mở rộng phạm vi ngay từ đầu, thám tử Duy Long tiếp cận từng nghi vấn về đơn hàng, doanh thu, hàng hóa hoặc hoạt động bán hàng để xác định nội dung cần kiểm tra.
Dịch vụ thám tử doanh nghiệp hướng đến việc cung cấp thêm dữ liệu thực tế, giúp doanh nghiệp nhìn rõ vấn đề và lựa chọn cách xử lý phù hợp với tình huống.
THÔNG TIN LIÊN HỆ
- Địa chỉ trụ sở chính: 108 Trần Đình Xu, Phường Cầu Ông Lãnh, TP.HCM
- Hotline: 079 232 8697 (Zalo, Viber)
- Email: thamtuduylong247@gmail.com
- Website: https://thamtuduylong.com
Thám Tử Duy Long tự hào với hơn 15 năm phong trong lĩnh vực thám tử tư là một trong những đơn vị uy tín hàng đầu tại Việt Nam. Chúng tôi đã và đang phục vụ đa dạng đối tượng khách hàng, bao gồm cá nhân, doanh nghiệp trong nước và kiều bào Việt Nam trên toàn thế giới.